Nhà ở Mỹ: hai báo cáo mới dự báo mùa đông ảm đạm với doanh số thấp kỷ lụcTwo New Housing Reports Point to Bleak Winter Ahead, With Record Low Sales
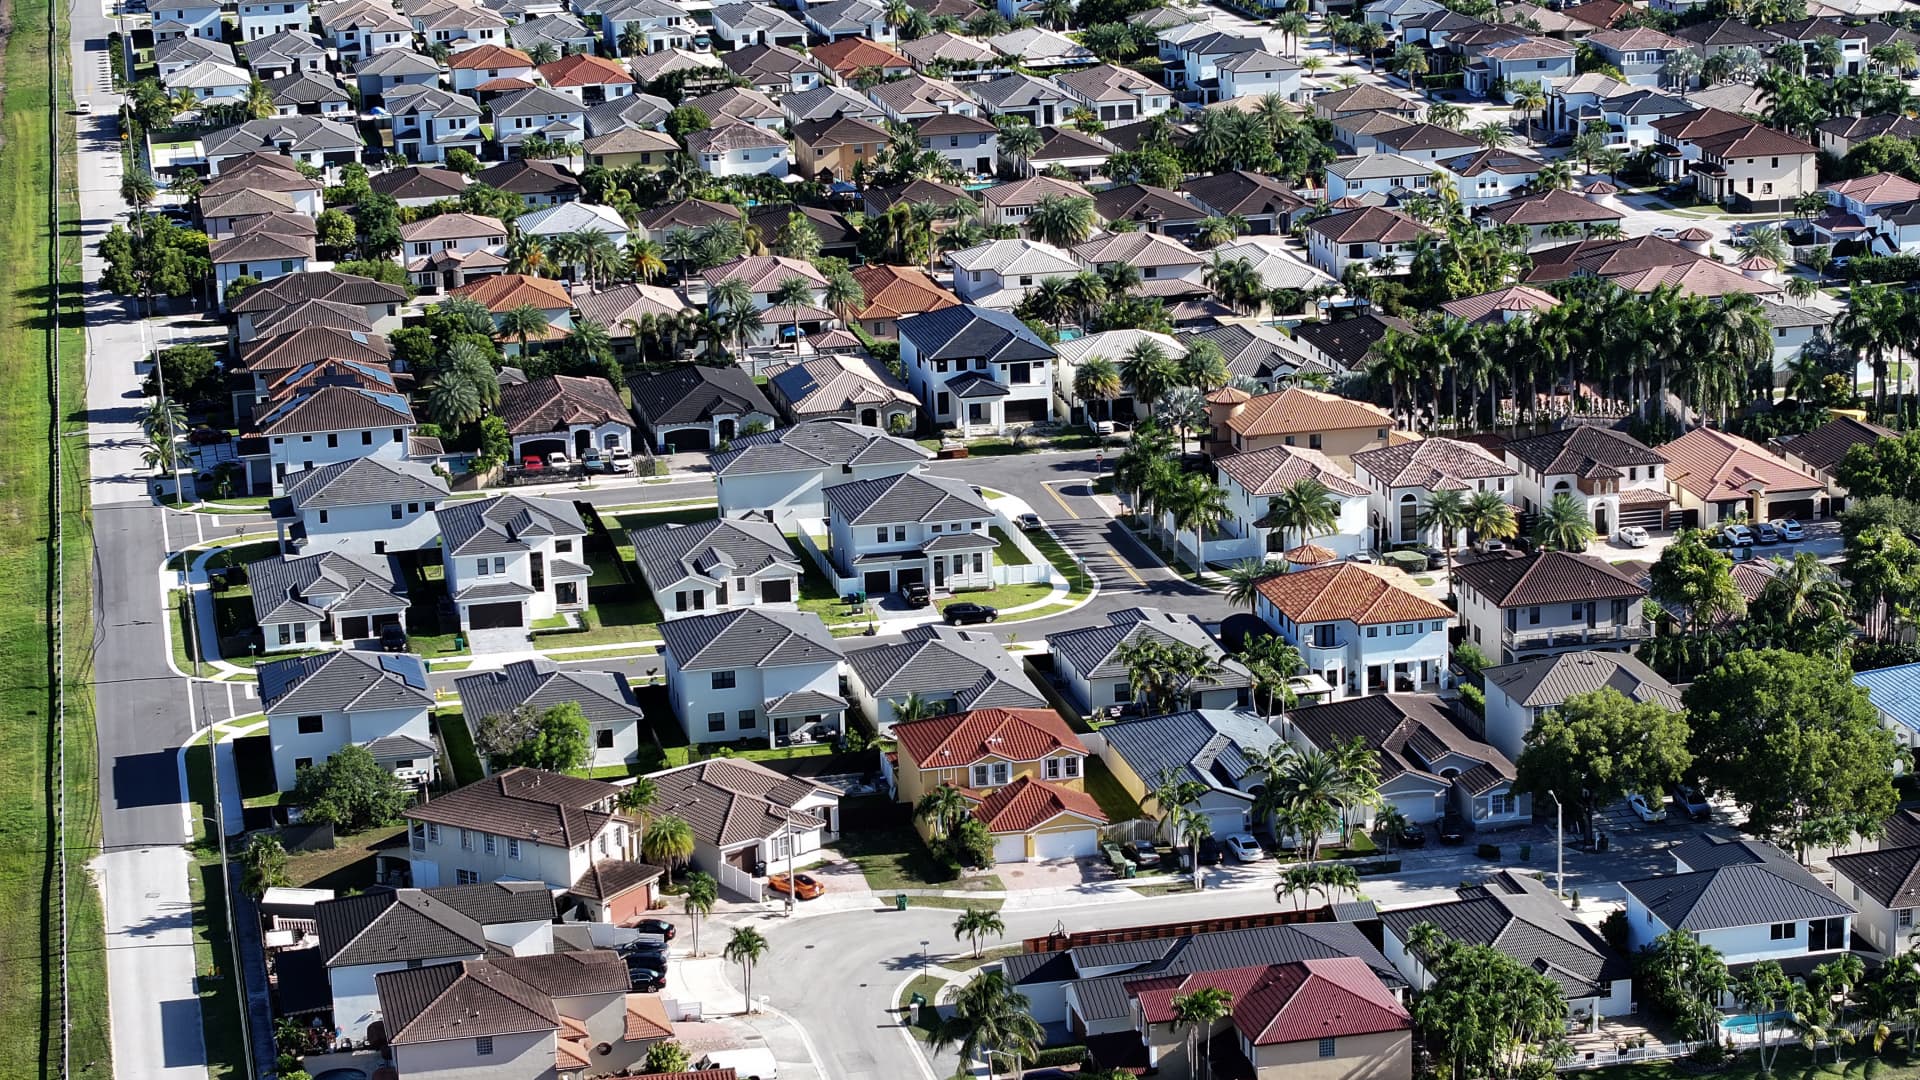
Hai báo cáo mới về thị trường nhà ở cho thấy tình hình đang trở nên tồi tệ hơn, với mùa đông ảm đạm phía trước và doanh số thấp kỷ lục. Lãi suất thế chấp cao và lạm phát đang gây khó khăn cho cả nhà xây dựng và người mua nhà.Two new reports on the state of the housing market show things are just getting worse, with a bleak winter ahead and record low sales. High mortgage rates and inflation are plaguing builders and buyers.
Doanh số nhà ở Mỹ đang rơi xuống mức thấp kỷ lục và hai báo cáo mới cùng cảnh báo một mùa đông ảm đạm ở phía trước. Thông điệp chính cho người đọc là thị trường chưa tìm thấy lực đỡ: lãi suất thế chấp cao và lạm phát vẫn đang siết cả người mua lẫn nhà xây dựng cùng lúc. Khi cả cung và cầu đều chịu áp lực, khả năng phục hồi nhanh trong những tháng tới bị đặt dấu hỏi lớn.
Biến động
Điểm đáng chú ý không nằm ở một tín hiệu đơn lẻ. Hai báo cáo khác nhau cùng đi tới một đánh giá: tình hình đang xấu đi, thay vì chỉ chững lại sau một giai đoạn khó khăn. Sự đồng thuận đó làm thay đổi cách đọc thị trường, vì rủi ro không còn được mô tả như một nhịp giảm tạm thời của một chỉ số, mà là bức tranh chung cho giai đoạn mùa đông sắp tới.
CNBC đăng bài ngày 18/11/2026, ngay trước mùa đông tại Mỹ. Thời điểm này khiến kết luận càng nặng hơn: nếu doanh số đã ở vùng rất yếu khi bước vào mùa đông, thị trường sẽ có ít cơ hội tự sửa trong ngắn hạn nếu các điều kiện tài chính không thay đổi. Nói cách khác, vấn đề nằm ở xu hướng kéo dài, không chỉ ở một tuần hay một tháng giao dịch chậm.
Số liệu chính
Bảng dưới đây chỉ tổng hợp những dữ kiện được nêu rõ trong nguồn. Nguồn chưa công bố trong phần chất liệu đi kèm con số tuyệt đối của doanh số, mức lãi suất thế chấp cụ thể hay tỷ lệ lạm phát, vì vậy bài viết không tự điền những khoảng trống đó.
| Chỉ tiêu | Ghi nhận | Ý nghĩa |
|---|---|---|
| Số báo cáo mới | 2 | Hai nguồn cùng cảnh báo |
| Doanh số nhà ở | Thấp kỷ lục | Mức yếu nhất được báo cáo mô tả |
| Ngày đăng bài gốc | 18/11/2026 | Ngay trước mùa đông |
| Áp lực chính | Lãi suất thế chấp cao và lạm phát | Siết cả người mua và nhà xây dựng |
Điểm chốt cần giữ lại: đây là cảnh báo dựa trên hai báo cáo, không phải dự báo cảm tính về một mùa đông khó khăn thông thường.
Nguyên nhân
Hai nguyên nhân được nêu tên hoạt động qua hai kênh khác nhau, và chính sự kết hợp của chúng tạo ra thế kẹt.
Với người mua, lãi suất thế chấp cao làm chi phí vay mua nhà đắt hơn. Khi chi phí tài chính tăng, quyết định mua nhà dễ bị hoãn lại, đặc biệt với những giao dịch không bắt buộc phải thực hiện ngay. Cầu vì thế suy yếu không phải vì nhu cầu ở biến mất hoàn toàn, mà vì khả năng chi trả không còn theo kịp điều kiện vay.
Với nhà xây dựng, lạm phát gây khó khăn theo chiều ngược lại. Doanh nghiệp chịu sức ép về chi phí trong khi khách hàng lại đang bị siết bởi lãi suất vay. Nếu chi phí đầu vào cao, nhà xây dựng khó giảm giá đủ mạnh để kích cầu; nếu giữ giá, người mua càng khó tiếp cận. Kết quả là hai phía cùng chờ nhau: người mua chờ điều kiện vay dễ hơn, bên xây dựng chờ chi phí và sức mua cải thiện.
Vòng kẹt này giải thích vì sao triển vọng được mô tả là ảm đạm thay vì chỉ là chậm lại. Chỉ một trong hai áp lực hạ nhiệt có thể chưa đủ, nếu áp lực còn lại vẫn giữ giao dịch ở mức thấp.
Ý nghĩa với nhà đầu tư Việt Nam
Với nhà đầu tư tại Việt Nam, giá trị của thông tin này nằm ở tín hiệu về kinh tế Mỹ, không nằm ở việc áp nguyên bức tranh nhà ở Mỹ sang thị trường trong nước. Hai thị trường có cấu trúc vay, nguồn cung và chính sách khác nhau, nên mức doanh số thấp kỷ lục tại Mỹ không phải là dự báo trực tiếp cho bất động sản Việt Nam.
Kênh cần theo dõi đầu tiên là lãi suất. Nhà ở là lĩnh vực rất nhạy với chi phí vay; khi lĩnh vực này vẫn yếu vì lãi suất thế chấp cao, nhà đầu tư nắm cổ phiếu Mỹ, quỹ đầu tư toàn cầu hoặc tài sản định giá bằng USD cần thận trọng với giả định rằng điều kiện tài chính sẽ nới lỏng nhanh. Kênh thứ hai là sức tiêu dùng Mỹ: nhà ở gắn với chi tiêu của hộ gia đình, nên sự yếu kém kéo dài là một tín hiệu để kiểm tra lại kỳ vọng đối với các doanh nghiệp Việt Nam có doanh thu phụ thuộc vào thị trường Mỹ, thay vì coi đó là kết luận bán hay mua ngay.
Cách dùng thực tế nhất là hạ mức chắc chắn trong kịch bản đầu tư: không xây dựng quyết định chỉ trên kỳ vọng thị trường nhà ở Mỹ sớm phục hồi, và luôn đối chiếu thêm dữ liệu lạm phát, lãi suất trước khi thay đổi phân bổ tài sản.
Mốc cần theo dõi tiếp
Ba nhóm mốc sẽ quyết định cảnh báo mùa đông này đúng đến đâu.
Thứ nhất, các số liệu doanh số nhà ở trong những kỳ công bố tiếp theo: câu hỏi là doanh số có rời khỏi vùng thấp hiện tại hay tiếp tục neo ở đáy. Thứ hai, diễn biến của lãi suất thế chấp và lạm phát — hai biến số đã được nêu đích danh là nguyên nhân. Nếu cả hai không hạ nhiệt, lập luận về một mùa đông ảm đạm vẫn còn nguyên cơ sở; nếu chúng cùng cải thiện, đánh giá thị trường mới có lý do để thay đổi.
Thứ ba, phản ứng từ hai phía của thị trường: người mua có quay lại giao dịch và nhà xây dựng có thoát khỏi thế khó do lạm phát gây ra hay không. Cho đến khi ít nhất một trong các mốc này chuyển biến rõ ràng, thông điệp thận trọng của 18/11/2026 vẫn là điểm tham chiếu chính, và nhà đầu tư nên tránh coi bất kỳ nhịp cải thiện đơn lẻ nào là bằng chứng phục hồi bền vững.
U.S. home sales are falling to a record low, and two new reports together warn of a bleak winter ahead. The main takeaway for readers is that the market has not yet found support: high mortgage rates and inflation are still squeezing homebuyers and builders at the same time. When both supply and demand are under pressure, the prospect of a quick recovery in the coming months is called into serious question.
Causes
The two named causes work through two different channels, and it is their combination that creates the deadlock.
For buyers, high mortgage rates make the cost of borrowing to buy a home more expensive. When financing costs rise, a purchase decision is easily postponed, especially for transactions that do not have to be completed immediately. Demand therefore weakens not because the need for housing has completely disappeared, but because affordability can no longer keep up with lending conditions.
For builders, inflation creates difficulty from the opposite direction. Businesses face cost pressure while their customers are being squeezed by borrowing rates. If input costs are high, builders find it hard to cut prices enough to stimulate demand; if they hold prices, homes become even harder for buyers to reach. The result is that both sides wait for each other: buyers wait for easier borrowing conditions, while builders wait for costs and purchasing power to improve.
This deadlock explains why the outlook is described as bleak rather than merely slower. One of the two pressures easing may not be enough if the other still keeps transactions at a low level.
The Move
The notable point is not a single isolated signal. Two different reports reach the same assessment: conditions are getting worse, rather than merely pausing after a difficult period. That consensus changes how the market should be read, because the risk is no longer described as a temporary dip in one indicator, but as the overall picture for the coming winter season.
CNBC published the article on November 18, 2026, just before winter in the United States. That timing makes the conclusion heavier: if sales are already in very weak territory heading into winter, the market will have little chance to correct itself in the short term unless financial conditions change. In other words, the problem is a prolonged trend, not just one slow week or month of transactions.
Key Figures
The table below only summarises facts stated clearly in the source. The source did not publish, in the accompanying material, an absolute figure for sales, a specific mortgage-rate level or an inflation rate, so this article does not fill in those gaps itself.
| Indicator | Recorded | Significance |
|---|---|---|
| New reports | 2 | Two sources issuing the same warning |
| Home sales | Record low | The weakest level described by the reports |
| Original article date | November 18, 2026 | Just before winter |
| Main pressures | High mortgage rates and inflation | Squeezing both buyers and builders |
The point to retain: this is a warning based on two reports, not a subjective forecast of an ordinarily difficult winter.
What It Means for Vietnamese Investors
For investors in Vietnam, the value of this information lies in the signal about the U.S. economy, not in applying the U.S. housing picture directly to the domestic market. The two markets have different lending structures, supply and policies, so record-low sales in the United States are not a direct forecast for Vietnamese real estate.
The first channel to watch is interest rates. Housing is highly sensitive to borrowing costs; while the sector remains weak because of high mortgage rates, investors holding U.S. stocks, global funds or U.S. dollar-denominated assets should be cautious about assuming financial conditions will ease quickly. The second channel is U.S. consumer strength: housing is tied to household spending, so prolonged weakness is a signal to recheck expectations for Vietnamese companies whose revenue depends on the U.S. market, rather than treating it as an immediate conclusion to buy or sell.
The most practical use is to lower the level of certainty in an investment scenario: do not build decisions solely on expectations of an early U.S. housing recovery, and always cross-check inflation and interest-rate data before changing an asset allocation.
Milestones to Watch Next
Three groups of milestones will determine how accurate this winter warning proves to be.
First, home-sales figures in the next releases: the question is whether sales move away from their current low territory or remain anchored at the bottom. Second, the course of mortgage rates and inflation — the two variables named explicitly as causes. If neither cools, the case for a bleak winter still stands; if both improve, there will be a reason for the market assessment to change.
Third, the response from both sides of the market: whether buyers return to transactions and whether builders escape the difficult position caused by inflation. Until at least one of these milestones changes clearly, the cautious message of November 18, 2026 remains the main reference point, and investors should avoid treating any single improvement as evidence of a sustainable recovery.
🔗 Nguồn tham chiếuSource: CNBC